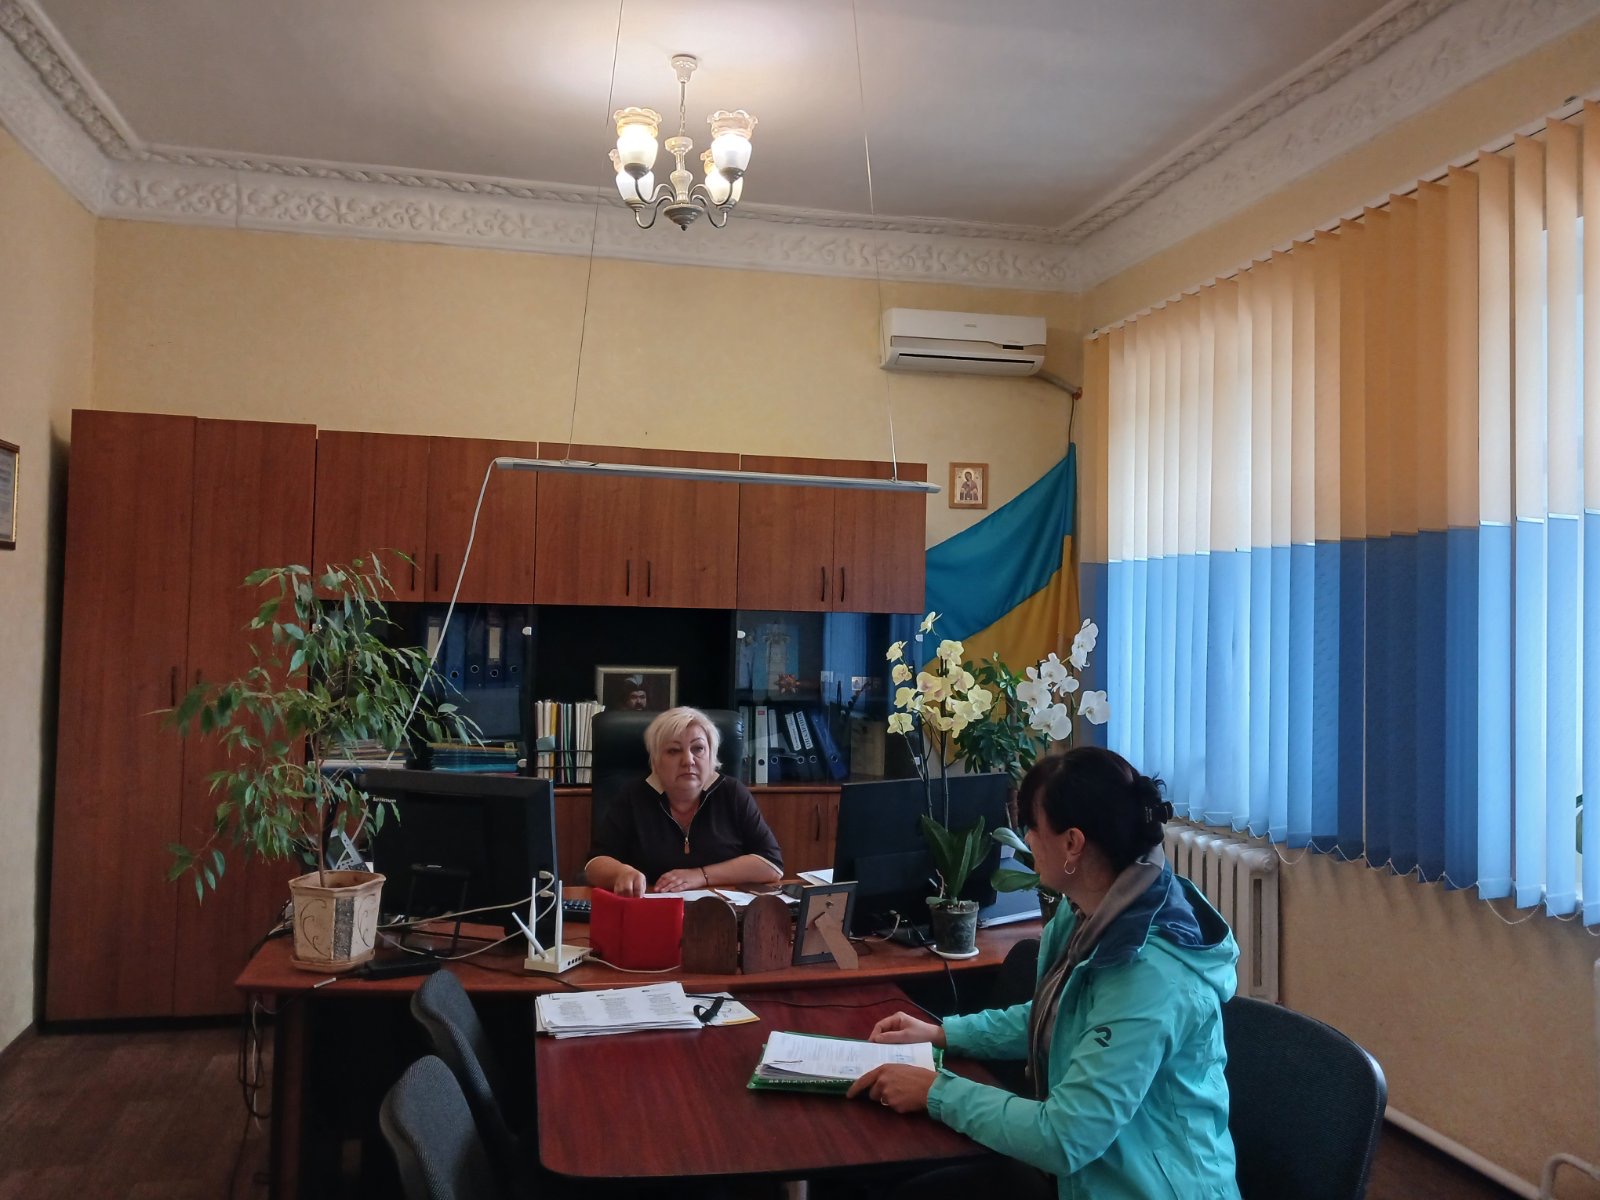
Завідувач Чигиринського СОП Черкаської ДПІ Головного управління ДПС у Черкаській області Лариса Мерешко провела інформаційно-роз’яснювальну роботу щодо особливостей оподаткування стипендій, які підприємства та організації виплачують учням і студентам.
Фахівчиня зазначила, що підприємства, установи та організації можуть виплачувати стипендії учням, студентам та іншим здобувачам освіти на підставі договору, укладеного із закладом освіти.
Для таких виплат Податковим кодексом України передбачено неоподатковуваний розмір стипендії. У 2026 році сума стипендії, що не перевищує 4 660 грн на місяць, не включається до оподатковуваного доходу та не оподатковується податком на доходи фізичних осіб і військовим збором.
Зазначена норма поширюється на стипендії, які виплачуються учням, студентам, курсантам військових навчальних закладів, ординаторам, аспірантам та ад’юнктам.
У разі якщо розмір стипендії перевищує встановлений неоподатковуваний розмір, оподаткуванню підлягає лише сума такого перевищення.
Наприклад, якщо підприємство виплачує студенту стипендію у розмірі 6 000 грн на місяць, оподатковуваною є сума 1 340 грн.
Із суми перевищення утримуються:
- податок на доходи фізичних осіб – 18 %;
- військовий збір – 5 %.
Підприємство або організація, яка здійснює виплату стипендії, виступає податковим агентом, тому саме вона нараховує, утримує та перераховує до бюджету відповідні податки.
«Отже, отримувачу стипендії не потрібно самостійно сплачувати ПДФО та військовий збір із суми, що перевищує неоподатковуваний розмір, якщо податки вже утримані податковим агентом», – принагідно наголосила пані Лариса.
 Єдиний державний