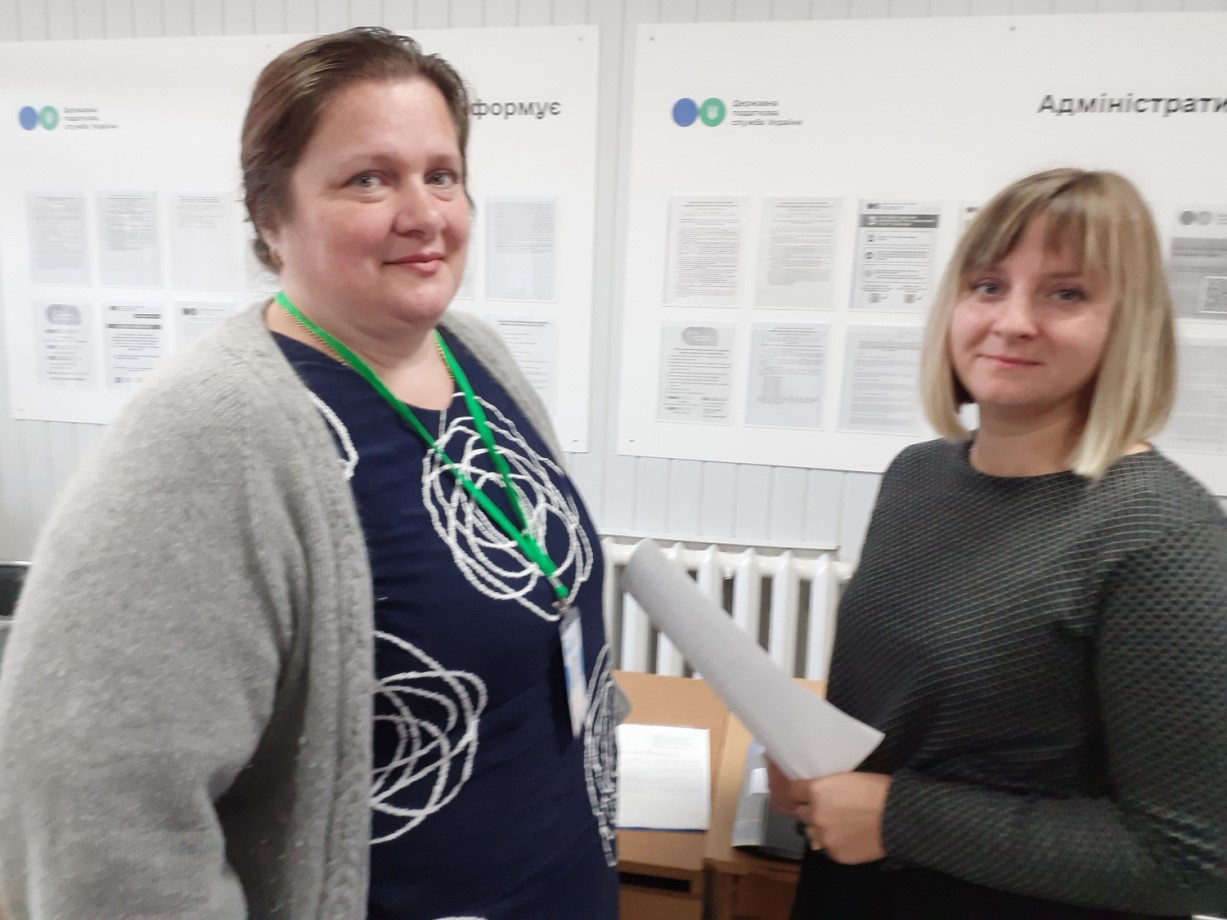
Фахівці Корсунь-Шевченківського сектору обслуговування платників Черкаської ДПІ Головного управління ДПС у Черкаській області під час зустрічей із громадянами роз’яснюють особливості оподаткування компенсації витрат на проходження медичного огляду.
Податківці зазначають: якщо людина перед працевлаштуванням самостійно оплатила профілактичний медичний огляд, а після прийняття на роботу роботодавець повернув їй витрачені кошти, така компенсація є оподатковуваним доходом працівника.
Це вважається додатковим благом та включається до загального оподатковуваного доходу працівника.
Із суми компенсації роботодавець як податковий агент утримує:
- ПДФО – 18 %;
- військовий збір – 5 %.
Тобто працівник отримує компенсацію вже з урахуванням утриманих податків. Самостійно сплачувати ПДФО та військовий збір або подавати річну декларацію лише через отримання такої компенсації йому не потрібно.
Довідково зауважили, що водночас є інша ситуація для працівників окремих професій, виробництв та організацій, коли законодавством України передбачені обов’язкові попередні профілактичні медичні огляди до прийняття на роботу.
Якщо роботодавець безпосередньо несе витрати на такий обов’язковий медогляд, його вартість не включається до оподатковуваного доходу працівника. Тобто ПДФО та військовий збір у цьому випадку не нараховуються.
Перелік професій, виробництв та організацій, працівники яких мають проходити такі обов’язкові профілактичні медичні огляди, визначений постановою Кабінету Міністрів України від 23 травня 2001 року № 559.
Фахівці Корсунь-Шевченківського сектору обслуговування платників звертають увагу: оподаткування залежить від того, хто фактично здійснює оплату медичного огляду та чи є його проходження обов’язковим відповідно до законодавства.
 Єдиний державний