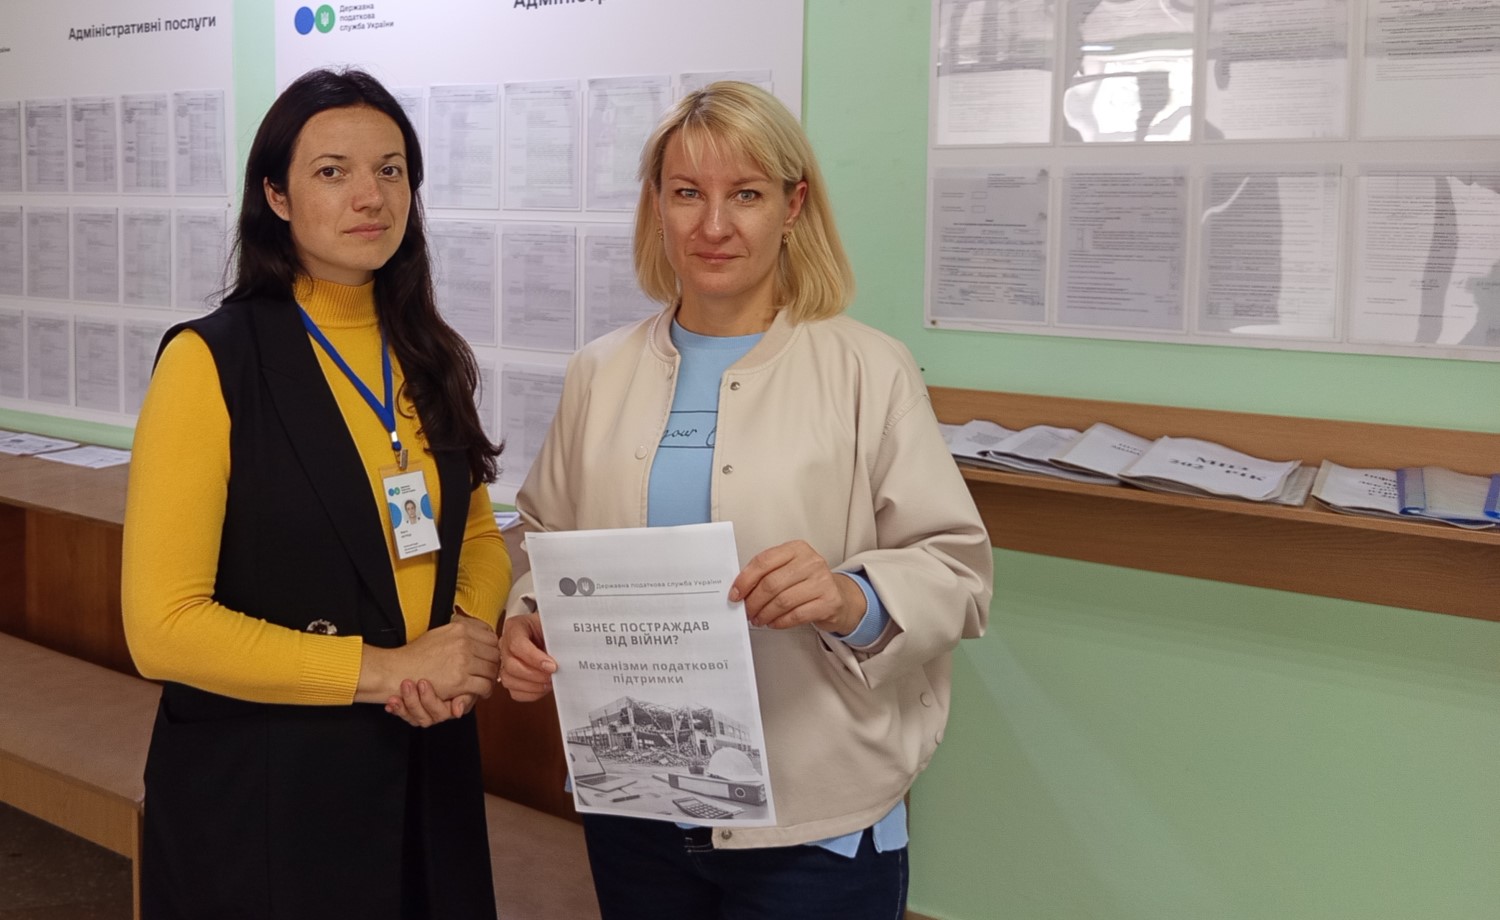
Податківці Канівського ВОП Черкаської ДПІ Головного управління ДПС у Черкаській області під час інформаційної зустрічі з платниками податків роз’яснили особливості оподаткування нерухомого майна, пошкодженого або знищеного внаслідок бойових дій.
Фахівці зазначили, що законодавством передбачено особливості нарахування та сплати податку на нерухоме майно, відмінне від земельної ділянки, щодо об’єктів нерухомості, які постраждали внаслідок бойових дій.
Зокрема, податок не нараховується та не сплачується за пошкоджені житлові та нежитлові об’єкти нерухомості, які потребують капітального ремонту, реконструкції чи реставрації, за умови наявності відповідних відомостей у Державному реєстрі майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України (далі – Реєстр).
Податкова пільга застосовується з першого числа місяця, в якому відомості про пошкодження об’єкта внесено до Реєстру, та діє до першого числа місяця, наступного за місяцем, у якому об’єкт відновлено та визнано придатним для проживання або використання за цільовим призначенням.
Таким чином, для застосування відповідної норми важливе значення має факт внесення інформації про пошкодження нерухомого майна до Реєстру.
Порядок подання інформації про пошкоджене та знищене нерухоме майно визначено постановою Кабінету Міністрів України від 26 березня 2022 року № 380. Він поширюється на фізичних та юридичних осіб, нерухоме майно яких було пошкоджено або знищено внаслідок бойових дій, терористичних актів та диверсій, спричинених збройною агресією російської федерації проти України.
Законодавством розмежовано поняття пошкодженого та знищеного майна. Пошкодженим є об’єкт, який можна відновити шляхом проведення ремонту або реконструкції. Знищеним вважається об’єкт, який став непридатним для використання за цільовим призначенням та відновлення якого є неможливим або економічно недоцільним.
Окремо визначаються категорії пошкодження нерухомого майна:
- І категорія – об’єкти зі ступенем пошкодження орієнтовно до 40 відсотків, які потребують поточного ремонту;
- ІІ категорія – об’єкти зі ступенем пошкодження орієнтовно 41–80 відсотків, які потребують капітального ремонту або реконструкції;
- ІІІ категорія – об’єкти зі ступенем пошкодження орієнтовно 81–100 відсотків, які є непридатними для використання та потребують демонтажу (ліквідації).
Для пошкоджених об’єктів ІІ категорії застосування відповідної податкової пільги також пов’язане з призупиненням їх експлуатації на період проведення капітального ремонту, реконструкції або реставрації.
Після відновлення об’єкта нерухомості та визнання його придатним для проживання або використання за цільовим призначенням податковий обов’язок поновлюється відповідно до вимог законодавства.
Водночас для нерухомого майна, яке внаслідок бойових дій зазнало незначних пошкоджень, але залишається придатним для проживання або використання за цільовим призначенням та потребує лише поточного ремонту, застосовується інший механізм.
Сільські, селищні, міські ради, військові адміністрації або військово-цивільні адміністрації мають право встановлювати для таких об’єктів ставку податку в меншому розмірі, ніж ставка, встановлена для відповідного типу нерухомості на відповідній території, або звільняти від сплати податку.
Таке зменшення ставки або звільнення від сплати податку не застосовується автоматично. Тому власникам пошкодженого нерухомого майна доцільно ознайомитися з рішеннями відповідного органу місцевого самоврядування або військової адміністрації щодо встановлених на відповідній території ставок та пільг.
Податківці Канівського ВОП рекомендують платникам враховувати характер пошкодження нерухомого майна, наявність відповідних відомостей у Реєстрі та рішення органів місцевого самоврядування або військових адміністрацій під час визначення податкових зобов’язань.
 Єдиний державний