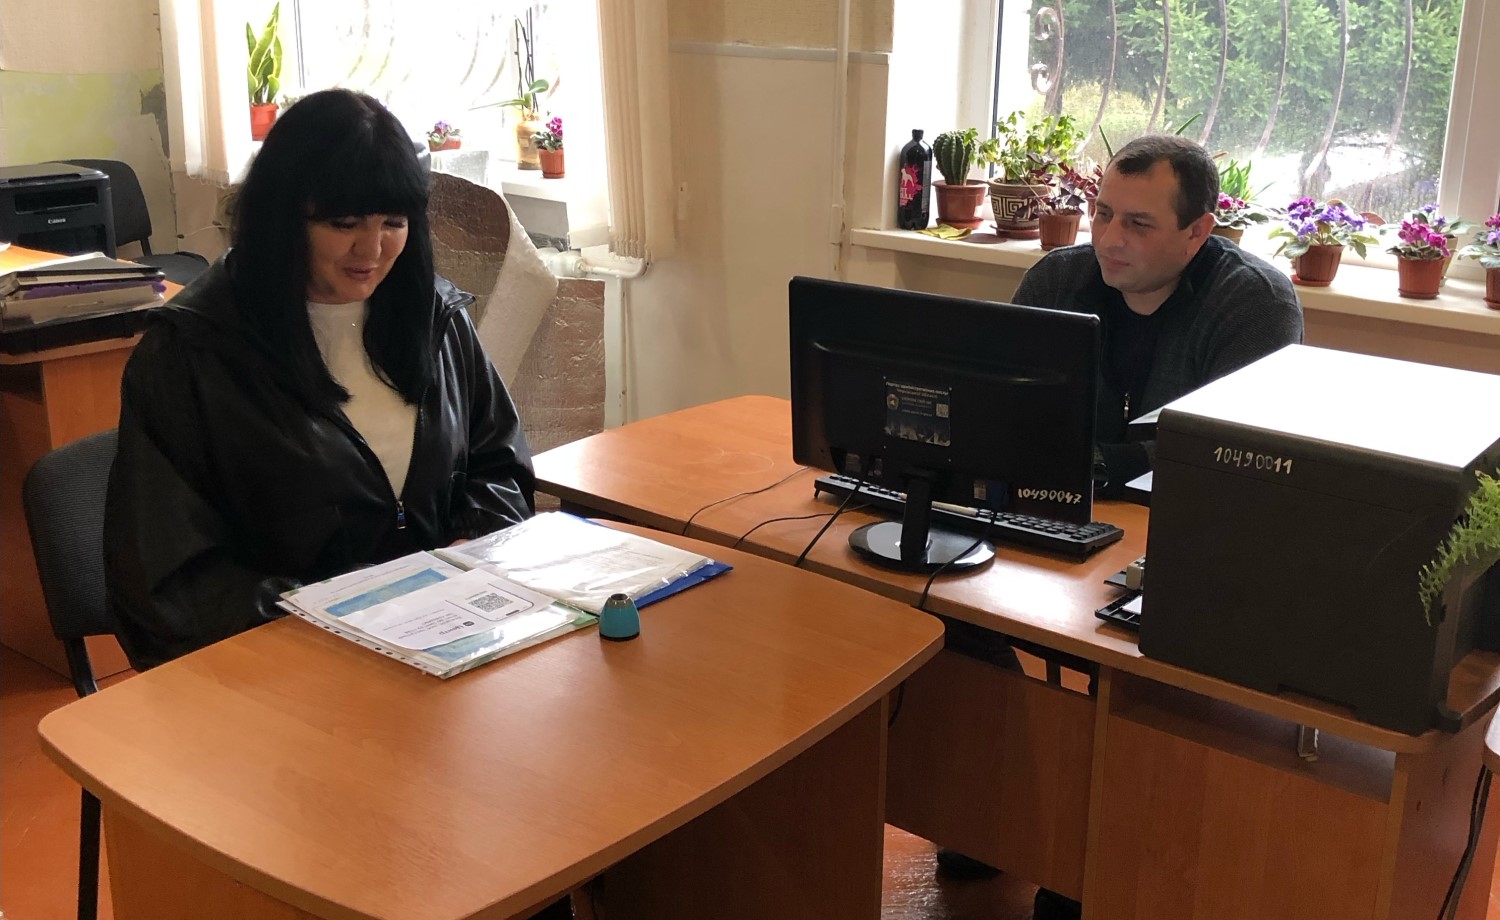
Минулого тижня фахівці Уманської державної податкової інспекції провели виїзну консультацію для жителів Маньківської територіальної громади.
Під час зустрічі податківці надали роз’яснення щодо порядку декларування доходів фізичних осіб, а також визначених законодавством випадків, коли обов’язок подання річної податкової декларації про майновий стан і доходи вважається виконаним або такий обов’язок не виникає.
Зокрема, фахівці роз’яснили положення статті 179 Податкового кодексу України, якими визначено випадки, коли фізичні особи звільняються від обов’язку подавати податкову декларацію.
За словами фахівців, обов’язок платника податку щодо подання декларації вважається виконаним, якщо він отримував доходи виключно від податкових агентів, наприклад заробітну плату від роботодавця, крім випадків, коли подання декларації прямо передбачено законодавством.
Декларацію також не потрібно подавати в окремих випадках отримання доходів від операцій із продажу (обміну) майна та дарування, якщо такі доходи не оподатковуються, оподатковуються за нульовою ставкою або під час нотаріального посвідчення договору з них уже сплачено податок у встановленому законом порядку.
Крім того, від обов’язку декларування звільняються фізичні особи, які отримали у спадщину майно, що оподатковується за нульовою ставкою податку на доходи фізичних осіб та/або з якого податок уже сплачено відповідно до вимог законодавства.
Податківці також поінформували про передбачені законодавством винятки для окремих категорій громадян, зокрема неповнолітніх осіб, які перебувають на повному утриманні інших осіб, та осіб, які проходять строкову військову службу, за умов, визначених Податковим кодексом України.
Учасники зустрічі отримали відповіді на запитання щодо застосування норм податкового законодавства та виконання обов’язку з декларування доходів у конкретних життєвих ситуаціях.
На завершення фахівці рекомендували громадянам і фізичним особам – підприємцям скористатися електронним сервісом ДПС Електронний кабінет для подання податкової звітності, отримання актуальної податкової інформації та перевірки стану розрахунків із бюджетом.
 Єдиний державний